La traçabilité alimentaire : comment tracer un poulet du producteur à votre assiette
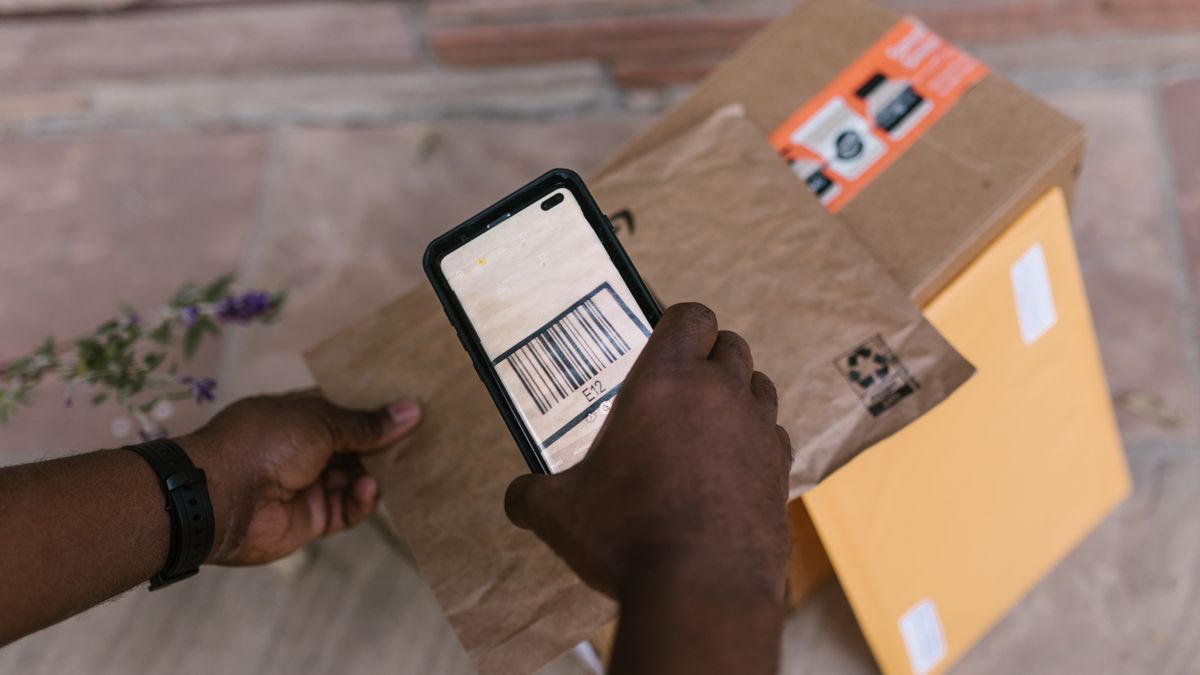
Un poulet sous vide dans votre frigo. Vous scannez le code QR imprimé sur l’emballage. En quelques secondes, l’écran affiche : élevage d’origine, date d’abattage, trajet logistique, températures enregistrées à chaque étape. Carrefour propose ce service depuis septembre 2021 pour ses poulets. Un scan du QR code affiche l’élevage d’origine, la date d’abattage et l’historique des températures.
Avant, remonter l’origine d’une contamination prenait plusieurs jours. Avec la blockchain, cela prend quelques minutes. Chaque maillon enregistre ses données dans un registre qu’on ne peut pas modifier. Chaque acteur – éleveur, abattoir, transporteur, entrepôt – enregistre ses données dans un registre partagé et immuable. Personne ne peut effacer une entrée. Personne ne peut mentir sur une date.
IBM Food Trust opère sur ce même principe pour des distributeurs à l’échelle mondiale, avec une architecture basée sur Hyperledger Fabric. VeChain, de son côté, s’est imposé dans la chaîne de froid internationale, notamment pour les produits pharmaceutiques et les denrées périssables exportées vers l’Asie.
Ce qui change concrètement : lors d’un rappel de produit, les équipes sanitaires n’ont plus besoin de passer des appels téléphoniques à six intermédiaires différents qui consultent chacun leurs propres tableurs Excel. Le journal de la blockchain centralise tout. Et chaque entrée porte une signature cryptographique – impossible à falsifier rétroactivement.
Mais il y a plus important. La fraude alimentaire coûte des milliards à l’industrie chaque année. Des viandes mal étiquetées, des origines géographiques inventées, des labels bio usurpés. La blockchain ne supprime pas la fraude humaine à la source, mais elle la rend détectable instantanément dès qu’un écart apparaît dans le registre.
La France crée le premier marché réglementé de titres électroniques sur blockchain
En mai 2021, le gouvernement français a lancé une plateforme expérimentale pour les titres électroniques basés sur blockchain. Il reconnaît officiellement la blockchain comme infrastructure valide pour des instruments financiers réglementés.
Voir également : Cryptomonnaies : comment elles transforment la finance mondiale.
Des actions, des obligations, des parts de fonds s’émettent directement sur blockchain, sans chambre de compensation traditionnelle. Les coûts d’émission s’en trouvent réduits, selon les estimations du pilote, de 15 à 20%.
La France n’est pas seule à explorer cette voie. Trois approches nationales illustrent la diversité des stratégies réglementaires en cours :
| Pays | Initiative | Date | Statut | Impact estimé |
|---|---|---|---|---|
| France | Plateforme expérimentale titres électroniques | Mai 2021 | Pilote | Économies de 15-20% sur les coûts d’émission |
| Suisse | Loi sur les actifs numériques | 2020 | Opérationnel | +2 milliards€ d’investissements attirés |
| Singapour | Tokenisation d’actifs immobiliers | 2022 | Validé | Liquidité du marché immobilier +30% |
L’approche française mise sur une régulation stricte. Singapour et la Suisse ont choisi la vitesse. Le Monde soulignait en 2021 que la France avançait plus lentement mais solidement. Le cadre MiCA adopté au niveau européen en 2023 consolide cette direction pour tous les États membres.
Pour les investisseurs particuliers, cela change quelque chose de fondamental : les tokens régulés ne sont plus une zone grise juridique. Ils deviennent des instruments traçables, conformes, auditables par les autorités compétentes.
Comment les mises à jour Ethereum changent les frais de transaction

Qu’a changé la mise à jour London d’Ethereum en janvier 2022 ?
Le 1er janvier 2022, Ethereum a remplacé son ancien système d’enchères par un mécanisme en deux étapes : une base fee automatiquement brûlée et une priority fee versée au validateur. Les frais deviennent prévisibles. Avant London : on jouait à la loterie. Après : on sait ce que ça coûte.
Comment cela affecte les cas d’usage entreprise ?
Les smart contracts d’assurance ou de paiements transfrontaliers deviennent rentables. Un assureur qui verse des indemnités automatiquement doit connaître le coût de chaque transaction. London le rend prévisible. C’est ce qu’attendaient les institutions financières.
À découvrir aussi : Régulation crypto en France : les 5 défis majeurs de 2026.
Quel est l’impact pour les utilisateurs avec de petits montants ?
Les échanges décentralisés deviennent accessibles pour des transactions sous 10€. Avant London, les frais dépassaient le montant transféré. Après, un particulier peut faire des petits paiements sans y laisser une fortune.
Les trois secteurs où la blockchain remplace les intermédiaires
Carrefour et la plateforme financière française ne sont que le début. Trois secteurs changent structurellement en ce moment même.
Paiements transfrontaliers. Un virement international : 3 à 5 jours de traitement, 6% de frais. Sur blockchain : 10 à 60 secondes, 0,5% de frais. Pour un travailleur qui envoie 200€ par mois à sa famille, c’est 130€ économisés par an.
Propriété intellectuelle et certification d’authenticité. Musées et maisons d’enchères utilisent la blockchain pour créer un historique immuable de chaque œuvre vendue. Chaque transfert de propriété s’inscrit dans le registre. Et contrairement aux certificats papier, personne ne peut en produire un faux sans que ça ne se voie à la comparaison du registre partagé.
Chaîne d’approvisionnement manufacturière. Luxe, pharma, électronique – trois secteurs où la contrefaçon coûte des dizaines de milliards annuellement. VeChain trace chaque composant depuis sa fabrication jusqu’au client final. Un médicament scanné en pharmacie peut remonter jusqu’au lot de principe actif. Un sac de luxe porte son historique d’atelier gravé dans un token.
Et dans les trois cas, les économies sur les coûts administratifs oscillent entre 18 et 35%, simplement parce que les vérificateurs intermédiaires n’ont plus de raison d’exister quand le registre parle pour lui-même.
À lire aussi : Sécurité des actifs numériques : les vrais risques de 2026.
Encadré pratique : comment auditer une blockchain avant d’y investir
- Décentralisation réelle: un réseau sain compte plus de 50 nœuds validateurs indépendants. En dessous, le risque de collusion ou de censure est élevé.
- Audits de sécurité tiers: tout code déployé en production doit avoir été audité par une firme reconnue. Certora et OpenZeppelin font référence dans l’écosystème. Un projet sans audit récent est un projet à éviter.
- Test sur testnet: avant tout déploiement ou investissement significatif, vérifier que la solution tourne proprement sur le réseau de test. 50 transactions sans anomalie, c’est un minimum raisonnable.
- TCO sur 3 ans: les coûts blockchain incluent l’intégration, la formation et la maintenance. Ils restent souvent inférieurs aux solutions legacy, mais le calcul doit être fait sérieusement – pas sur la base d’une présentation PowerPoint optimiste.
- Conformité régionale: en France, la CNIL encadre les données personnelles même sur blockchain publique. Le RGPD s’applique. Toute solution qui stocke des données identifiantes on-chain sans mécanisme de suppression pose un problème légal réel.
Mon avis tranché : la blockchain n’est pas une baguette magique, mais elle déverrouille la transparence à coût marginal
Cinq ans de promesses. Des centaines de livres blancs. Et puis le brouillard se lève. On voit ce qui marche vraiment et ce qui ne marche pas.
Ce qui fonctionne : quand un registre partagé résout un vrai problème. Carrefour n’a pas voulu disrupter l’agroalimentaire. Elle voulait éviter un nouveau scandale sanitaire. La France n’a pas fantasmé. Elle voulait réduire les frais d’émission de 15 à 20%.
La vraie valeur est là, précisément là : quand chaque acteur d’une chaîne – producteur, transporteur, retailer, client – détient une copie cryptée du même journal des faits, les litiges qui s’étiraient sur 18 mois n’ont plus de carburant. Les scandales sanitaires qui faisaient s’effondrer des cours boursiers parce que personne ne pouvait remonter jusqu’à la source en 48 heures deviennent gérables.
Mais il faut être honnête. La majorité des projets blockchain que j’ai vus passer depuis 2019 n’auraient pas eu besoin de la blockchain. Une base de données SQL bien gérée et un bon contrat commercial auraient suffi. La technologie ne vaut que si elle répond à une contrainte réelle : absence de confiance entre parties, nécessité d’auditabilité publique, ou besoin d’automatisation sans tiers de confiance central.
Ma lecture pour 2028 : les chaînes logistiques européennes n’adopteront pas la blockchain par conviction idéologique. Elles l’adopteront parce que les régulateurs l’exigeront, comme l’EDI s’est imposé dans les années 1990 – silencieusement, par obligation contractuelle, jusqu’à ce que tout le monde l’utilise sans même y penser.
Et c’est précisément à ce moment que la technologie aura gagné. Pas quand elle fait les gros titres. Quand elle devient invisible.
Cet article fait partie de notre dossier complet : Cryptomonnaies : comment elles transforment la finance mondiale.